结论与使用方式
可以增加月度和周度指标,但应分工:月度解释最近一个月与季度长趋势的关系,周度描述原趋势正在承受的逆向压力。季度、半年筛选权重和门槛保持原样。
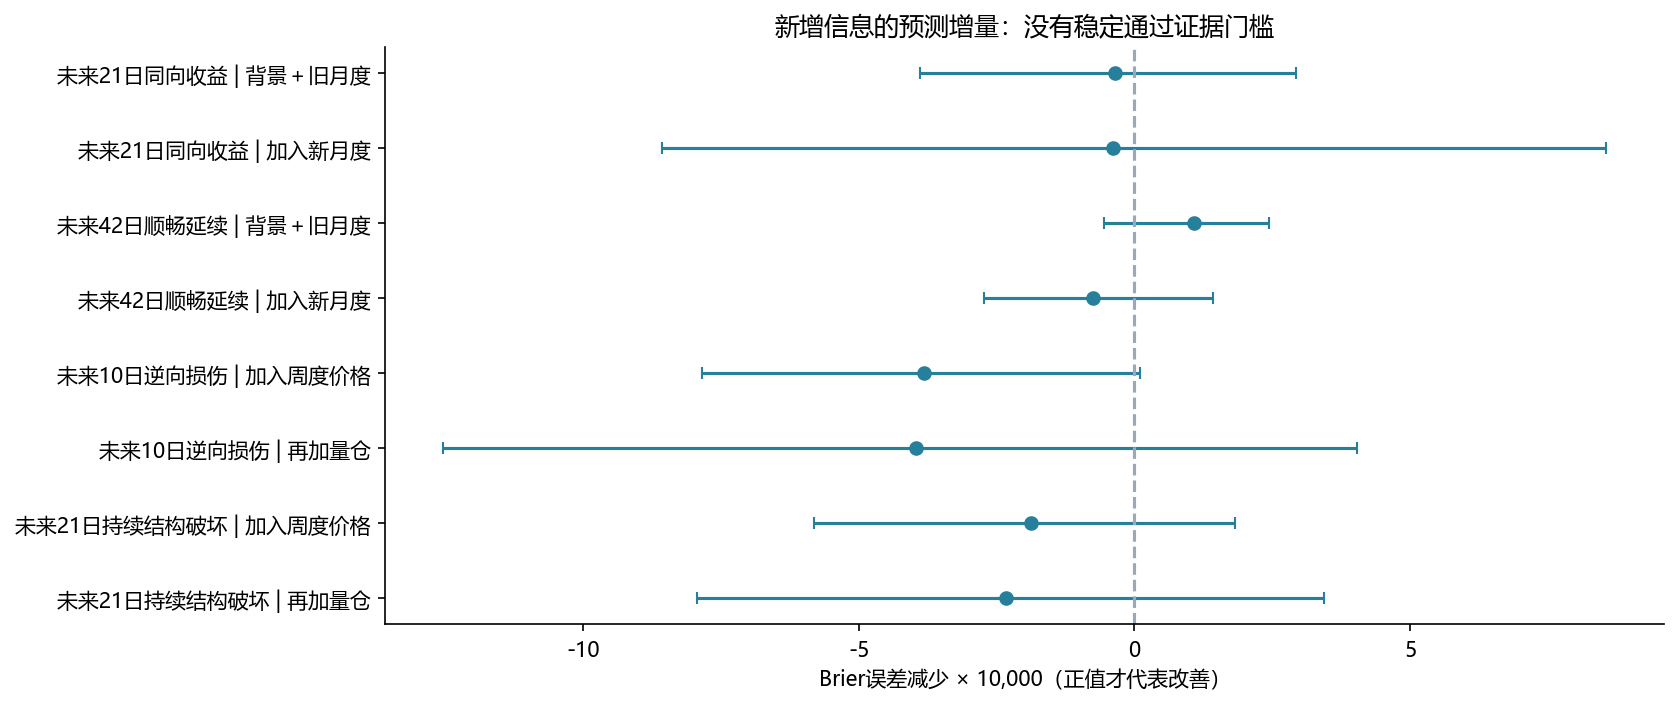
新月度模型对21日同向收益、42日顺畅延续,没有稳定预测增量;新周度价格模型也没有优于已有的趋势、回撤与关键位距离背景。再加入日线成交量、持仓仍未证明增量。因此日报只展示因果可计算的状态分,不采用研究模型概率。
周度连续高压力后的21日持续结构破坏率为 20.3%,其他样本为 13.8%,差值6.5个百分点,联合检验q=0.035。 但高压力提示的误报比例为79.7%,覆盖率仅为5.8%。这是一条有限的风险线索,不能作为确定的趋势结束信号。
“至少季度级行情”是研究目标;观察它是否变差,并不要求再等待一个季度。月周窗口每日更新,日频是采样频率,21/42/5/10是观察长度。本研究并未将tick数据假装成多年完整历史。
月度:21日状态,42日桥接
对每个连续价格段使用对数收盘价,方向取窗口净变化的符号。沿该方向定义路径x、单日变化Δx、净推进R;σ为截至当日的60日波动率,尺度S=σ√h。零净变化方向为0,状态分为0。所有量均只用当天及以前的信息。
| 维度 | 标准化公式,均限制到0—1 | 固定权重 |
|---|---|---|
| 方向强度 | 1−exp(−max(R/S,0)/1.5) | 15% |
| 路径效率 | ER=R/Σ|Δx|;子分=ER/(ER+0.20) | 20% |
| 拟合顺畅度 | x对时间回归R²,斜率不为正则0 | 20% |
| 回撤控制 | exp(−窗口最大回撤/S) | 15% |
| 恢复速度 | 1−窗口最长连续未恢复极值天数/h | 10% |
| 月内周段一致性 | 完整5日区段中沿月度方向净推进的占比 | 10% |
| 推进天数广度 | 有效天数=1/Σ正向贡献份额²;子分=有效天数/h | 10% |
原始分为100×加权和,再作span=3的EWMA;月度自身方向改变时重置平滑。21日窗口使用4个完整5日段,42日使用8个;最早余下1日/2日不计入周段一致性。修复了旧21日评分中只有一个21日区段、一致性项缺少区分度的问题。有效天数衡量价格推进是否集中,并非成交量或账户广度。
相对季度分A=月度分×月度方向×季度方向,范围−100至100;Δ5=A(t)−A(t−5),季度参考方向变化则留空。月度由逆向翻为同向时,Δ5可能很大,不应将跳变全部解释为平滑加速。同向且月度≥60称为“近月同向推进”,同时Δ5≥3称为“同向改善”;月度不足60保留整理/降速状态。逆向≥60为逆向增强。60和3均为预先指定的展示参数,未经收益优化。
周度:冻结原趋势,监测逆向压力
季度分达到60启动监测,保存季度方向;之后季度减弱或翻向,不立即替换原方向。同向季度再次≥60更新监测时钟,连续21个交易日无强季度则退出;强相反季度出现时开始新监测段。跨数据段、失去交易资格重置。监测期外显示缺失,不能显示0分。
| 维度 | 定义 | 权重 |
|---|---|---|
| 5日逆向幅度 | clip(−原方向5日收益/(5日前σ60×√5)/1.5,0,1) | 25% |
| 逆向天数 | clip((最近5日逆向日占比−0.4)/0.6,0,1) | 15% |
| 回撤扩张 | 当前距前20日顺向极值的ATR回撤,减5日前同口径值,再除2并截断 | 20% |
| 10日防守位破坏 | 越过前10日逆向边界的距离/5日前ATR,限制0—1 | 20% |
| 逆向路径效率 | max(−原方向5日净变化/5日总绝对变化,0) | 20% |
原始压力=100×加权和,监测段内span=2 EWMA。压力≥40列观察,≥60提示升高;连续两日≥60才算确认,新的连续提示只记录一次。逆向幅度和ATR采用5日前尺度,避免新冲击抬高分母而掩盖自身。20日防守位距离用于背景模型与未来标签,10日位用于周压力。
另存近5日逆向成交占比、量比、持仓变化,以及近月顺逆向相对量比。这里的方向由日线涨跌归类,不能叫主买主卖。量仓只加入独立的增量模型,不进入两套状态分。资金流、席位和基本面均未加入本次研究,不能由本次结果推断这些数据普遍无效。
怎样区分描述与预测
输入为现有连续价格有效段,历史总计182,037行;主检验2011—2025,可完成标签覆盖最多68个品种。逐年滚动:每年只用此前且未来标签已到期的数据训练,所有截尾、缺失填充和缩放只拟合训练集。Logistic C=0.1固定,训练每5日抽样,不调参择优;年内预测每日生成。未来标签单独存储,日报计算不读它们。
| 预测对象 | 严格定义 |
|---|---|
| 21日同向收益 | t日收盘确定季度方向,t+1开盘至t+21收盘沿该方向收益>0 |
| 42日顺畅延续 | 净推进≥0.5σ60√42,ER≥0.10,正斜率R²≥0.40,最大回撤≤净推进,8个周段同向占比≥0.625 |
| 10日逆向损伤 | 相对t+1开盘,10日内逆向幅度≥max(2.5%对数幅度,2ATR),期末仍逆向 |
| 21日持续结构破坏 | 冻结t日已知的前20日防守位,未来最后5日中至少4日在外侧0.25ATR,期末相对次日开盘逆向≥max(3%对数幅度,2ATR);剔除t日已破位样本 |
未来窗口跨连续段或未到期均删失,绝不填成失败。用次日开盘评价后续变化,并另列从本日收盘起算的敏感性结果以涵盖隔夜跳空。这是信息检验,不是含成本、持仓规则和执行假设的策略回测。
主抽样月度每21日、周度每5日;另用42/21日不重叠抽样检查。置信区间分别同步重抽4季度市场块、按品种重抽,取两者包络;p值取较保守者。24项预设比较中22项样本充足,统一BH调整,含不重叠检查;月度强同向/强逆向对照仅有9/8个逆向样本,不能据此作显著性判断。之前研究的尝试不被抹去,2026也不是从未看过的纯留出样本。
预测模型通过门槛需:相对已有指标Brier改善、q≤0.10、至少10年、至少60%的年份改善、2011—2017及2018—2025两段均改善、逐一剔除行业后仍改善,且优于历史发生率。四个新模型对象均未通过。
| 对象 | 模型 | 评价样本 | 基础发生率 | AUC↑ | Brier↓ |
|---|---|---|---|---|---|
| 未来21日同向收益 | 历史基准发生率 | 6246 | 49.4% | 0.485 | 0.250260 |
| 未来21日同向收益 | 背景+旧月度 | 6246 | 49.4% | 0.510 | 0.250907 |
| 未来21日同向收益 | 季度/半年背景 | 6246 | 49.4% | 0.506 | 0.250872 |
| 未来21日同向收益 | 加入新月度 | 6246 | 49.4% | 0.516 | 0.250945 |
| 未来42日顺畅延续 | 历史基准发生率 | 6176 | 16.2% | 0.477 | 0.136310 |
| 未来42日顺畅延续 | 背景+旧月度 | 6176 | 16.2% | 0.528 | 0.136556 |
| 未来42日顺畅延续 | 季度/半年背景 | 6176 | 16.2% | 0.525 | 0.136665 |
| 未来42日顺畅延续 | 加入新月度 | 6176 | 16.2% | 0.528 | 0.136630 |
| 未来10日逆向损伤 | 历史基准发生率 | 9040 | 22.3% | 0.492 | 0.173481 |
| 未来10日逆向损伤 | 已有背景/位置 | 9040 | 22.3% | 0.534 | 0.174092 |
| 未来10日逆向损伤 | 加入周度价格 | 9040 | 22.3% | 0.529 | 0.174473 |
| 未来10日逆向损伤 | 再加量仓 | 9040 | 22.3% | 0.533 | 0.174869 |
| 未来21日持续结构破坏 | 历史基准发生率 | 8410 | 14.0% | 0.482 | 0.120799 |
| 未来21日持续结构破坏 | 已有背景/位置 | 8410 | 14.0% | 0.661 | 0.116842 |
| 未来21日持续结构破坏 | 加入周度价格 | 8410 | 14.0% | 0.658 | 0.117030 |
| 未来21日持续结构破坏 | 再加量仓 | 8410 | 14.0% | 0.654 | 0.117262 |
| 对象 | 新增步骤 | Brier改善 | 保守95%区间 | 联合q | 改善年数 |
|---|---|---|---|---|---|
| 未来21日同向收益 | 季度/半年背景 → 背景+旧月度 | -0.000036 | [-0.000388, 0.000293] | 0.978 | 7/15 |
| 未来21日同向收益 | 背景+旧月度 → 加入新月度 | -0.000038 | [-0.000856, 0.000855] | 0.978 | 7/15 |
| 未来42日顺畅延续 | 季度/半年背景 → 背景+旧月度 | 0.000109 | [-0.000055, 0.000245] | 0.732 | 8/15 |
| 未来42日顺畅延续 | 背景+旧月度 → 加入新月度 | -0.000075 | [-0.000273, 0.000142] | 0.856 | 5/15 |
| 未来10日逆向损伤 | 已有背景/位置 → 加入周度价格 | -0.000382 | [-0.000783, 0.000011] | 0.422 | 4/15 |
| 未来10日逆向损伤 | 加入周度价格 → 再加量仓 | -0.000396 | [-0.001254, 0.000403] | 0.732 | 7/15 |
| 未来21日持续结构破坏 | 已有背景/位置 → 加入周度价格 | -0.000188 | [-0.000581, 0.000182] | 0.732 | 8/15 |
| 未来21日持续结构破坏 | 加入周度价格 → 再加量仓 | -0.000233 | [-0.000794, 0.000344] | 0.738 | 5/15 |
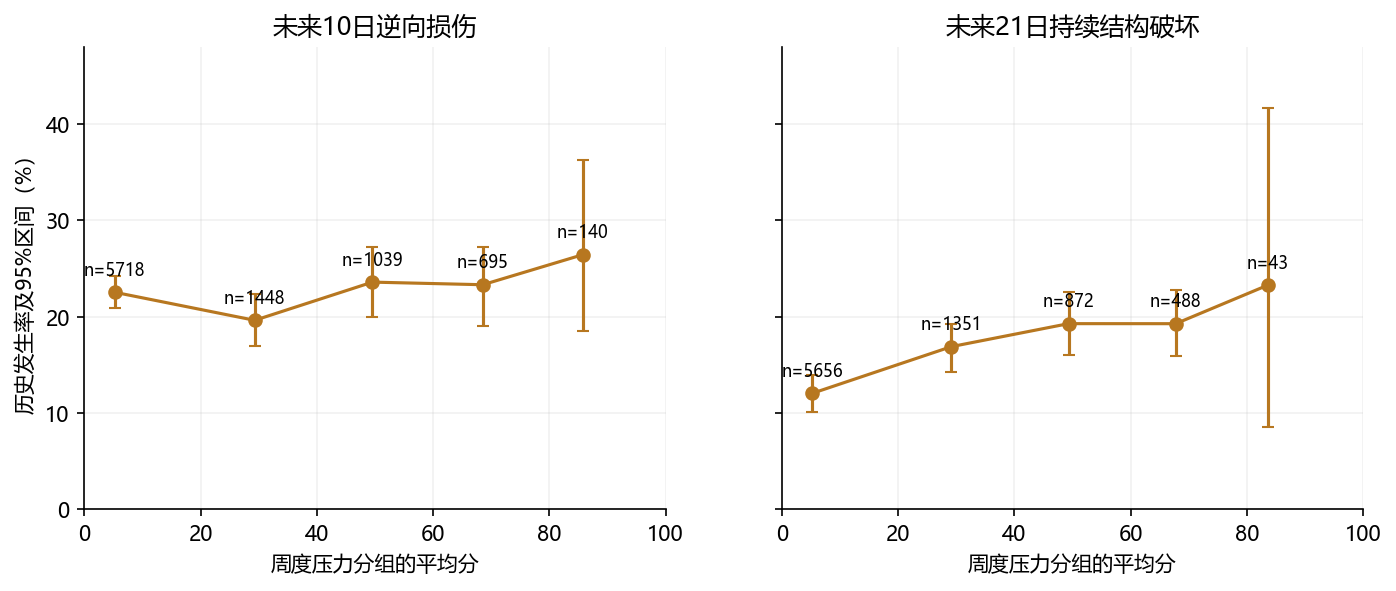
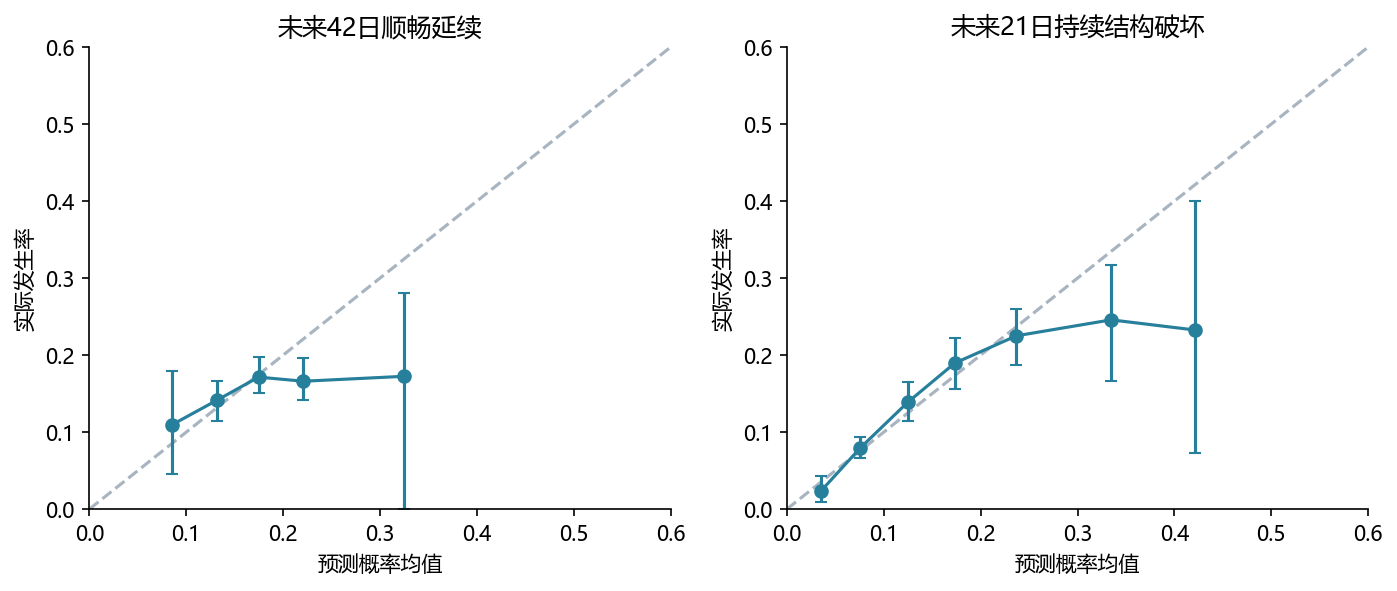
周度背景模型对持续破坏AUC约0.661,但它已包含到防守位的距离;加入周度价格后约0.658。接近破位的状态更容易预测后续破坏,并不等于提供了更早的新信息。量仓模型未改善主网格的Brier;结论只覆盖本次定义、模型、数据和预测窗口。
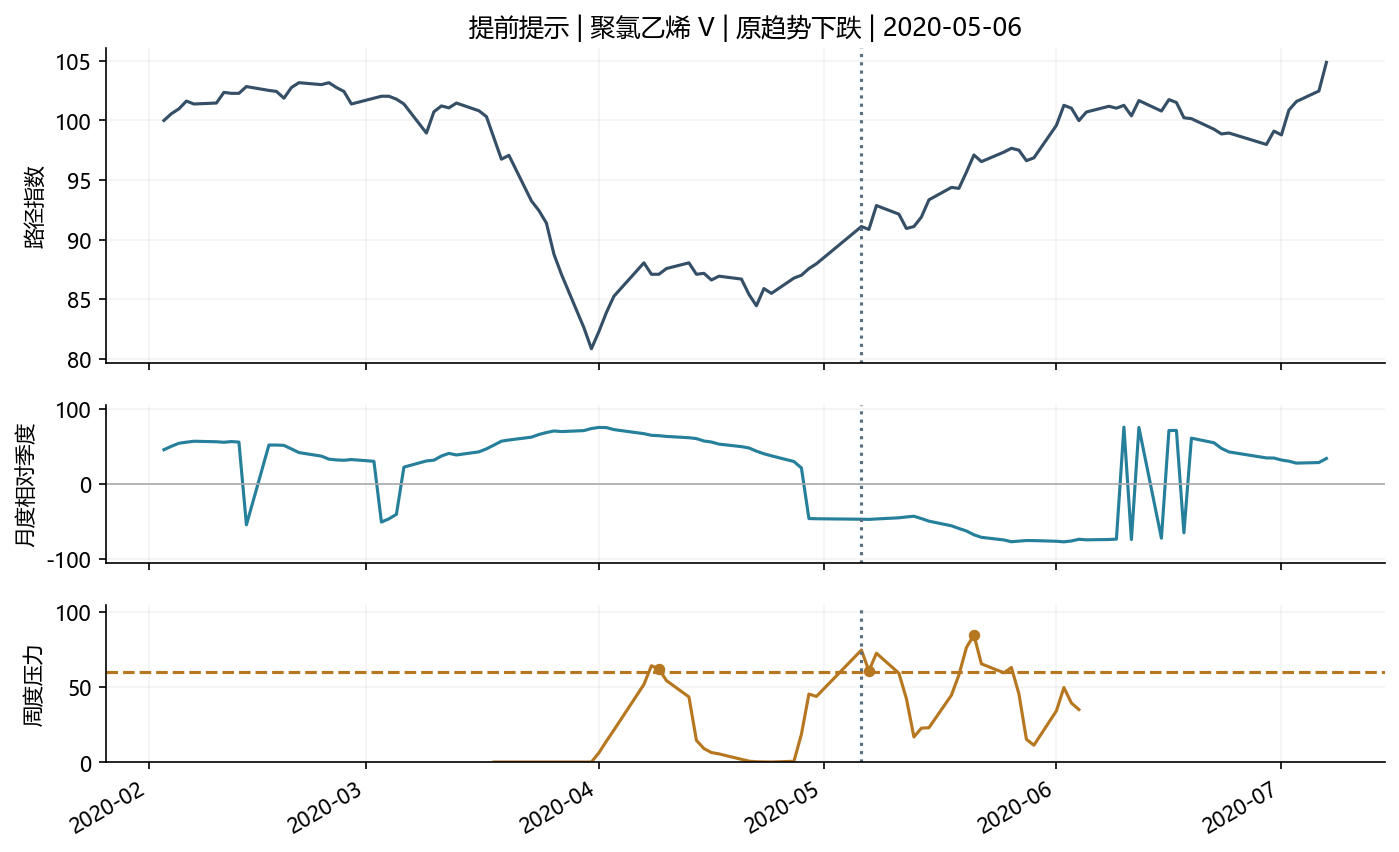
究竟提前,还是破位后才提示
补充事件研究使用更宽的“结构破位”:首次穿过前20日边界0.25ATR,当前及随后4日中至少4日留在外侧;第5日才确认。它不要求21日末仍持续,也不设3%净损失条件,因此与前表“21日持续结构破坏”的发生率不能混用。事件在同一监测段内间隔至少22日;提前提示要求在首次破位前1—21日出现,不能把当天/之后算提前。
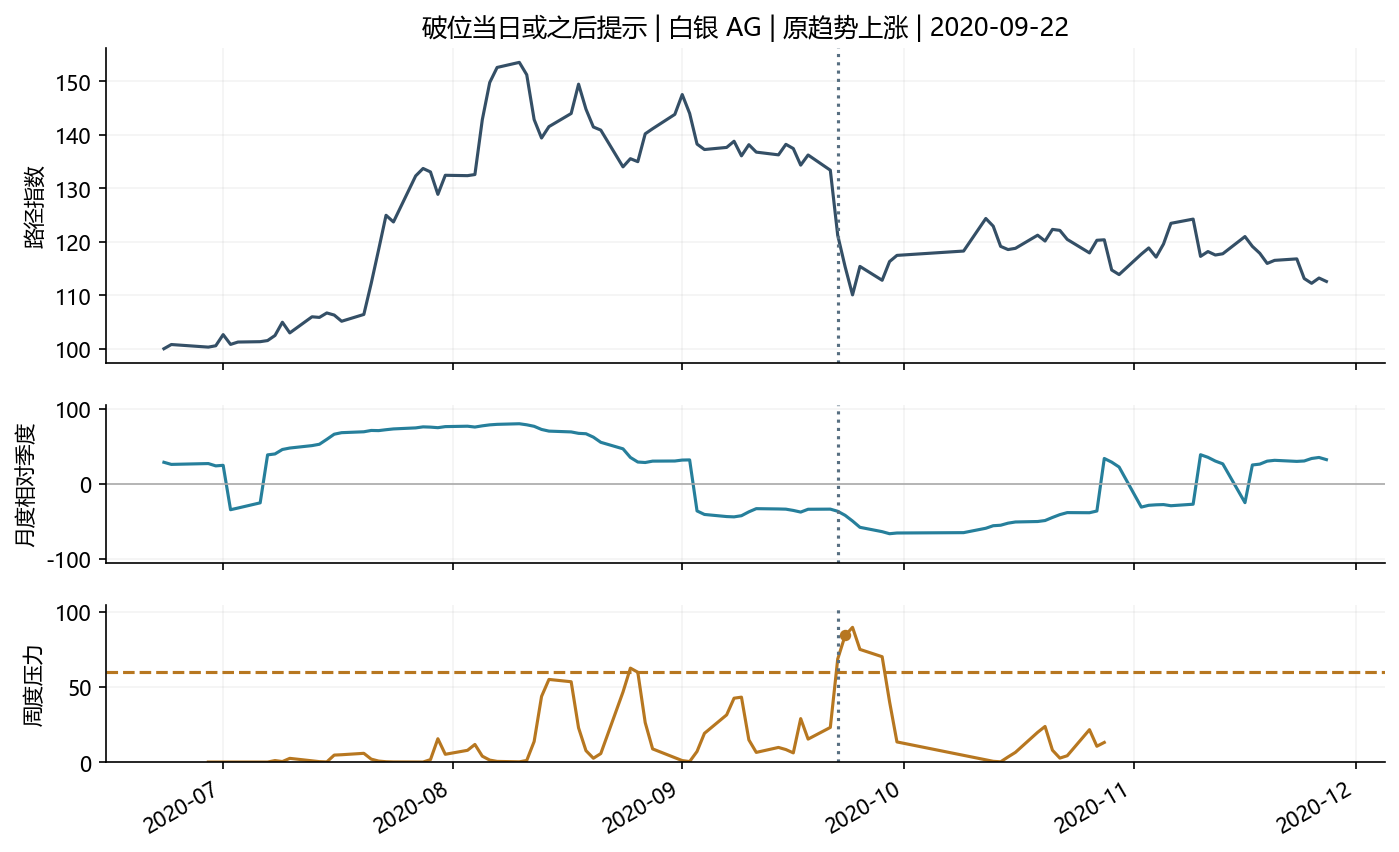
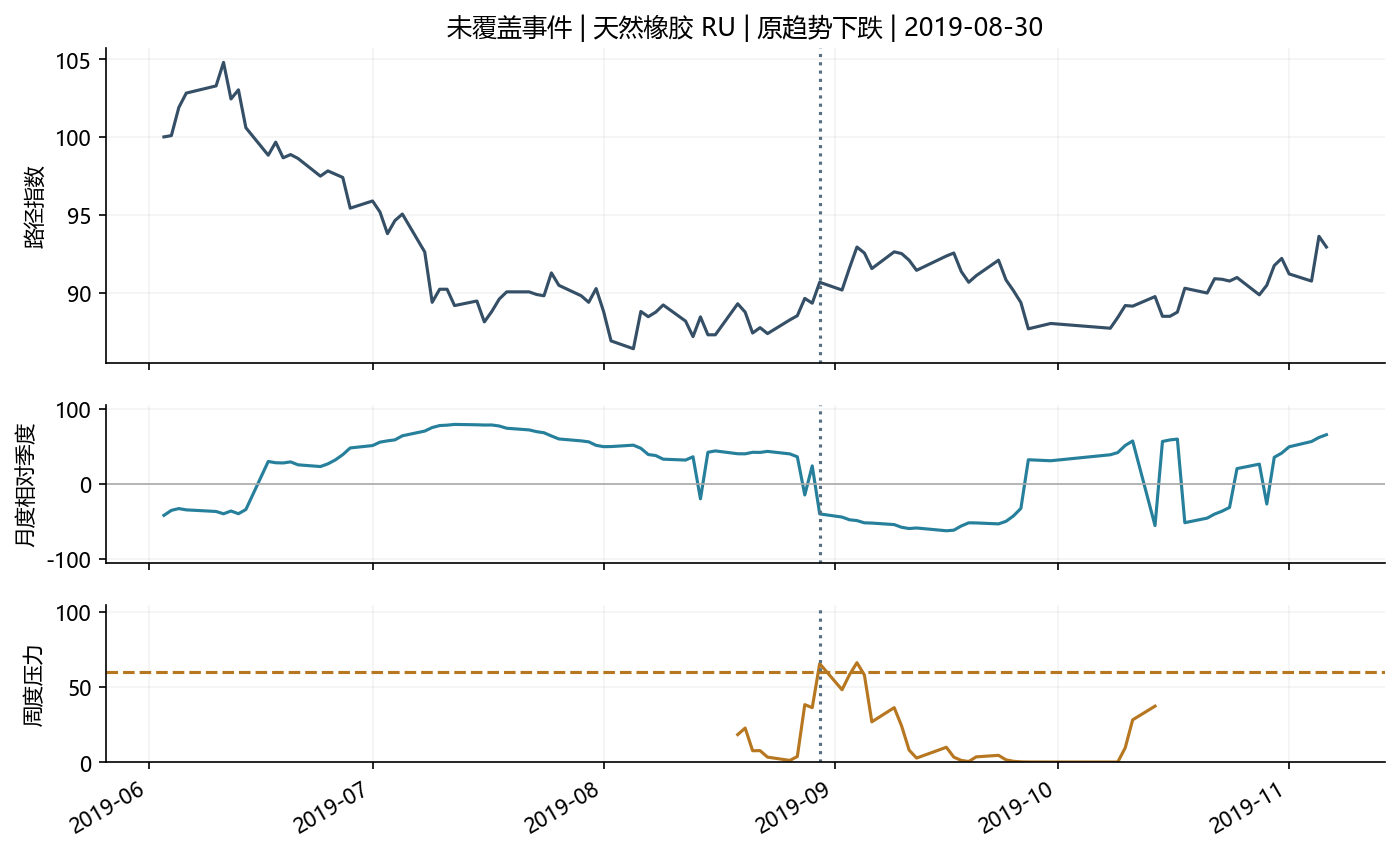
历史共654段事件,197段在破位前提示(30.1%),其中位提前6个交易日;314段只在破位当天或随后4日出现提示。其余既未提前,也未在这段确认窗口提示。
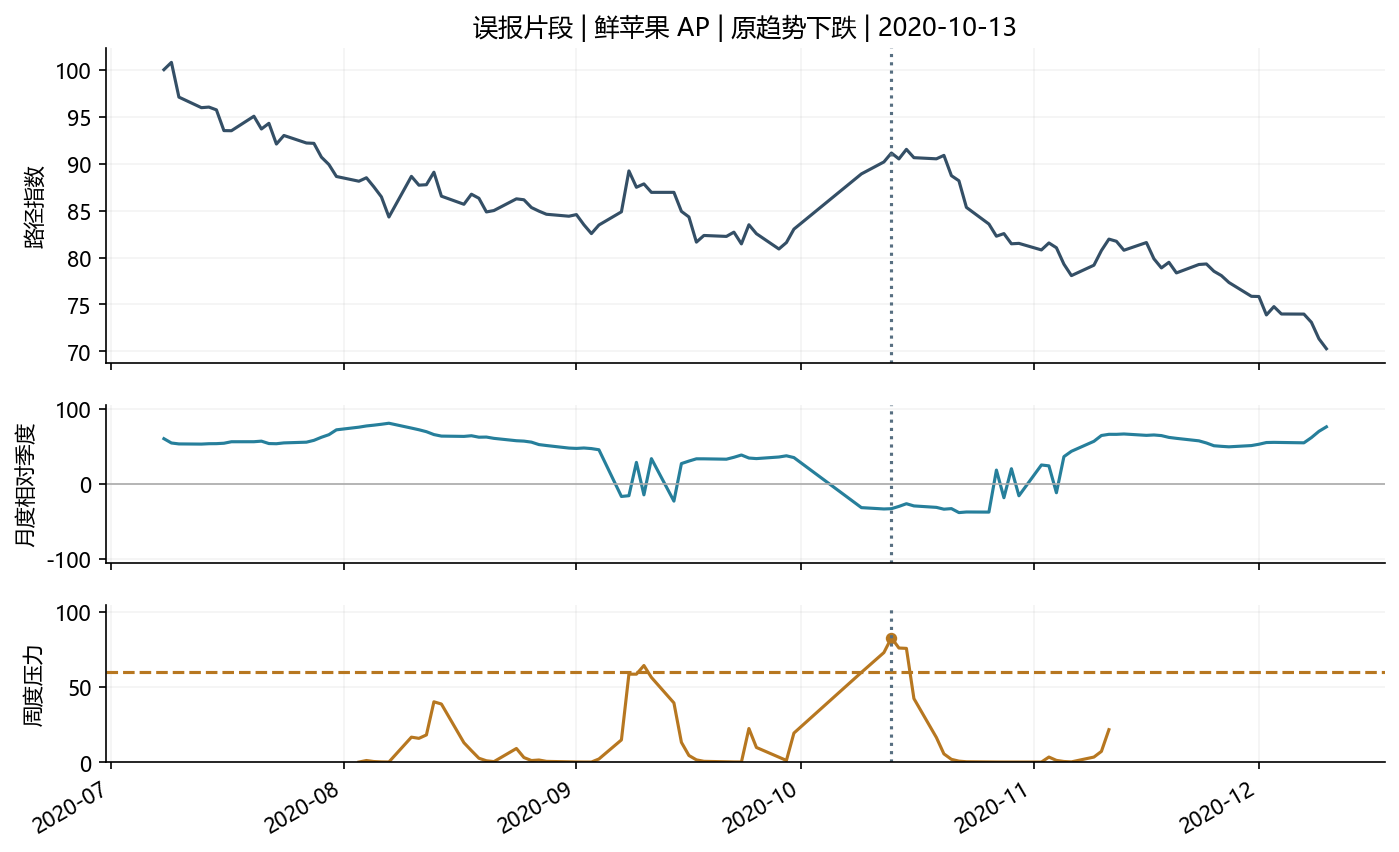
941个完整高压力提示片段中,后21日出现上述新破位约21.9%。若只看提示时尚未处于破位状态、且过去21日没有当时已经确认的破位,共551段,其中33.4%之后出现新破位,误报66.6%。筛选历史确认时明确要求确认日≤提示日,避免偷看后续4日。
月度早期候选定义为季度<60、月度≥60且同向、Δ5≥3,取条件新出现并间隔至少42日的片段。1385个候选中,未来42日有47.5%达到同方向季度60分;已确认者的中位提前量19日。同期次日开盘至42日末正收益占比52.1%,不能把“约提前一个月”理解为已找到高胜率机会。季度分确认也是同源价格的工程事件,不是独立收益证据。
2026扩展:65次结构事件中提前覆盖24.6%,提前中位4日;月度候选108次,季度确认48.1%、42日正收益41.7%。这些事件统计为探索性解释,不另行申请显著性或提升模型等级。
本日长期达标品种的分层诊断
| 品种 | 季度 | 月度方向 / 分 | 月度状态 | 相对季度5日分差 | 周压力 |
|---|---|---|---|---|---|
| 红枣 CJ | 78.3 | 跌 / 77.3 | 近月同向推进 | 1.3 | 5.0 |
| 生猪 LH | 68.9 | 跌 / 76.0 | 近月同向推进 | -1.3 | 0.8 |
| 沥青 BU | 68.8 | 涨 / 36.7 | 同向降速或整理 | 74.6 | 0.0 |
| 不锈钢 SS | 66.6 | 跌 / 36.7 | 同向降速或整理 | 61.5 | 0.8 |
| 镍 NI | 65.0 | 跌 / 52.1 | 同向降速或整理 | 7.6 | 0.0 |
红枣、生猪的近月下行质量较强;沥青、不锈钢的长期门槛虽已达标,近月质量明显较低;镍近月同向但不足60分。沥青、不锈钢的5日带符号分差很大,包含月度方向由逆向转同向的跳变,不能解释为匀速改善。各品种都仍需人工核验基本面和具体合约交易价值。
实现、限制与复现
本次修正了平盘浮点噪声被算成涨跌、零净变化窗口人为选择上涨方向的问题;用报价单位缩放和价格方向镜像发现并修正。修复后完整重跑全部标签、模型和统计,没有根据收益调整窗口或门槛。最初冻结设计仍保留,后续输入与代码哈希单独保存。
研究数值校验 49/49 通过,覆盖6品种历史前缀、价格单位与方向镜像、平滑/震荡合成路径、监测方向保留、删失、未来标签独立逐行核算、训练成熟期及预测复现。原始数据和既有研究输入哈希保持不变。研究目录的validation.json记录检查;日报另有数据及浏览器校验。
最主要的限制是:样本重叠且品种相关;长期趋势的真终点不可当日观察;新月度分与既有价格信息高度重合;周压力常在抵抗已经发生时才升高;tick完整时间较短。未来需要留存此版本的前瞻日快照,检验同一批固定规则,而不是不断从相同历史样本中挑出好看的窗口。
python -X utf8 src/mw_run.py
python -X utf8 src/mw_report.py
.\refresh_daily_momentum.ps1
python -X utf8 src/mw_qa.py
全部检验 · 分年结果 · 含不重叠、收盘起点与2026扩展 · 月度分组 · 周压力分组 · 概率校准箱 · 事件摘要 · 数值校验 · 初始设计
方法参考:AQR:Which Trend Is Your Friend?讨论多类趋势滤波器之间的联系,提醒关注稳健实现;Man Group:The Dynamics of Dispersion展示速度与市场、配置选择会影响策略表现。它们支持比较不同尺度的研究动机,不构成本地固定权重或60分阈值的验证。